Nel contesto economico esposto a fenomeni di evasione, corruzione e infiltrazioni criminali, le attività volte all’antiriciclaggio (in inglese Anti-Money Laundering o AML) assumono un ruolo centrale nella prevenzione della criminalità e dell’illegalità. Questa guida completa all’antiriciclaggio ha l’obiettivo di fornire una panoramica dettagliata su norme, procedure e strumenti fondamentali per contrastare il riciclaggio di denaro.
Per AML intendiamo l’insieme di leggi, regolamenti, procedure e controlli adottati a livello nazionale e internazionale per prevenire e contrastare il riciclaggio di denaro, ovvero il processo attraverso cui fondi ottenuti da attività criminali vengono “ripuliti” e reintrodotti nel circuito economico. Prevenire il riciclaggio significa rafforzare la legalità economica e garantire trasparenza nei flussi finanziari.
Cos’è il riciclaggio e come interviene l’AML
Per comprendere esattamente come funziona l’AML è bene partire dallo spiegare cos’è il riciclaggio di denaro (money laundering). Si tratta di un processo criminale che possiamo dividere in tre fasi principali:
- collocamento (placement), ovvero il momento in cui il denaro di provenienza illecita (derivante, per esempio, da traffico di droga, frodi fiscali, corruzione, ecc.) viene introdotto nel sistema finanziario, attraverso depositi bancari, acquisto di beni di valore o trasferimenti a conti terzi;
- stratificazione (layering), che consiste nel compiere una serie di transazioni complesse per nascondere l’origine illecita del denaro e ostacolare la tracciabilità. Si pensi ai bonifici internazionali multipli, l’utilizzo di società di comodo o trust, il cambio di valute o cripto-attività;
- integrazione (integration), la fase finale in cui i fondi rientrano nell’economia legale apparentemente “puliti” e possono essere utilizzati per investimenti, acquisti o attività imprenditoriali legittime. Spesso vengono acquistati immobili, aperte attività commerciali oppure effettuate operazioni finanziarie.
L’antiriciclaggio ha l’obiettivo di interrompere o, ancora meglio, prevenire questo processo allo scopo di impedire l’utilizzo del sistema economico-finanziario per finalità criminali, preservare la trasparenza e la legalità e contrastare il finanziamento al terrorismo.
Per ottenere questo risultato la compliance AML obbliga istituzioni finanziarie, società e altri soggetti vigilati ad adottare misure di identificazione dei clienti (Know Your Customer o KYC), oltre a monitorare le operazioni sospette e a segnalarle alle autorità competenti.
Il quadro normativo (D.Lgs. 231/2007 e successive modifiche): chi sono i soggetti obbligati?
La normativa AML si applica a una vasta gamma di soggetti, detti “obbligati”. Tra questi:
- banche e intermediari finanziari;
- assicurazioni;
- professionisti come notai, avvocati, commercialisti;
- società fiduciarie;
- operatori immobiliari;
- gioiellerie, case d’asta, negozi di beni di lusso;
- prestatori di servizi di gioco d’azzardo.
Soggetti obbligati e aziende non obbligate: qual è la differenza?
È importante distinguere tra soggetti obbligati, ai quali la normativa antiriciclaggio impone specifici adempimenti, e aziende non direttamente soggette agli obblighi AML.
Per i soggetti obbligati, attività come l’adeguata verifica della clientela, l’identificazione del titolare effettivo, la conservazione delle informazioni e, quando ne ricorrono i presupposti, la segnalazione di operazioni sospette fanno parte degli adempimenti previsti dalla normativa.
Per le aziende non obbligate, invece, effettuare verifiche AML sulle controparti può rappresentare una scelta volontaria nell’ambito delle procedure di due diligence e gestione del rischio. Conoscere clienti, fornitori e partner commerciali consente infatti di individuare in anticipo eventuali elementi di attenzione, tutelando l’azienda dai rischi reputazionali, operativi e commerciali legati a relazioni con soggetti poco trasparenti o potenzialmente critici.
In Italia le normative di riferimento sono la Direttiva UE AMLD che viene aggiornata regolarmente e, a livello nazionale il D.Lgs. 231/2007, modificato dal D.Lgs. 125/2019. Gli International Standards on Combating Money Laundering and the Financing of Terrorism & Proliferation, elaborati dal GAFI, rappresentano inoltre le basi fondamentali in materia di prevenzione e contrasto del riciclaggio e del finanziamento del terrorismo che ogni Paese è tenuto a rispettare.
Ma cosa prevedono le normative AML? In sostanza impongono ai soggetti obbligati una serie di adempimenti, tra cui:
- identificazione del cliente (KYC – Know Your Customer), raccogliendo informazioni sull’identità, l’attività e lo scopo dell’operazione del cliente;
- valutazione del rischio AML, attribuendo un livello di rischio a ciascun cliente e adeguando i controlli di conseguenza;
- conservazione dei dati, archiviando documenti e informazioni per almeno 5 o 10 anni;
- segnalazione operazioni sospette (SOS), comunicando alle autorità competenti (in Italia l’UIF, Unità di Informazione Finanziaria della Banca d’Italia) ogni transazione o comportamento che possa far presumere attività di riciclaggio o finanziamento del terrorismo.
Cosa rischiano i soggetti obbligati in caso di mancata conformità AML?
Il mancato rispetto degli obblighi previsti dalla normativa antiriciclaggio può comportare conseguenze significative. A seconda della violazione e delle responsabilità coinvolte, possono essere previste sanzioni amministrative e, nei casi contemplati dalla legge, conseguenze di natura penale, oltre a possibili provvedimenti da parte delle autorità competenti.
Alle conseguenze normative si aggiunge il rischio reputazionale: essere coinvolti in rapporti o operazioni riconducibili a fenomeni di riciclaggio può compromettere la fiducia di clienti, partner e stakeholder e avere ricadute anche sul piano operativo e commerciale.
Per questo la conformità AML non dovrebbe essere considerata soltanto come un adempimento, ma come parte di un più ampio sistema di gestione e prevenzione del rischio.
L’antiriciclaggio non è più solo un affare bancario
Nel corso dell’ultimo decennio, l’evoluzione normativa e l’intensificarsi dei flussi finanziari internazionali hanno spinto le procedure antiriciclaggio ben oltre il confine tradizionale degli istituti bancari. Immobiliare, oro, arte, criptovalute e persino settori professionali presentano profili di rischio elevati. Per queste realtà, la valutazione AML non può ridursi a un adempimento formale, ma deve diventare parte integrante della gestione operativa e della due diligence su clienti e operazioni.
Tabella di sintesi delle vulnerabilità dei soggetti obbligati esaminati e settori (trend 2024 rispetto al 2018):
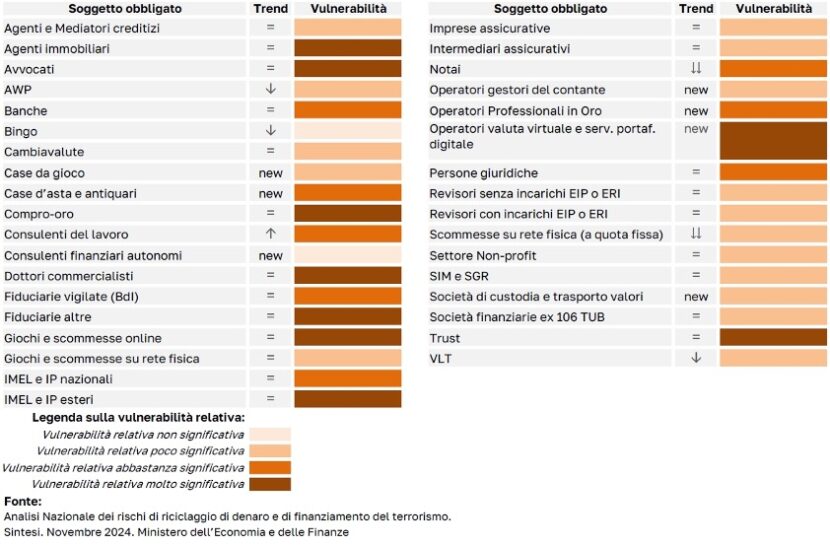
Oggi l’antiriciclaggio coinvolge realtà molto diverse tra loro. Accanto ai soggetti tenuti per legge ad adottare specifici presidi AML, anche aziende non direttamente soggette agli stessi obblighi possono scegliere di integrare verifiche sulle controparti nei propri processi di due diligence, compliance e gestione del rischio.
Tra i comparti maggiormente esposti troviamo quello finanziario e creditizio, il real estate, i compro oro, le criptovalute, oltre ad alcuni servizi legali e contabili.
Le società finanziarie non bancarie, come quelle attive nel leasing, factoring, prestito personale e microcredito, operano ad esempio in contesti nei quali la conoscenza delle controparti e il monitoraggio delle operazioni assumono particolare rilevanza ai fini della prevenzione del riciclaggio.
Anche il settore immobiliare e dei cosiddetti beni rifugio presenta specifici fattori di rischio. Immobili, metalli preziosi e opere d’arte possono infatti essere utilizzati per trasferire o reimpiegare capitali di provenienza illecita, rendendo particolarmente importante la verifica dei soggetti coinvolti e dell’origine delle operazioni.
Sono solo alcuni esempi di contesti nei quali la prevenzione del rischio può richiedere controlli approfonditi, competenze specialistiche e accesso a informazioni affidabili. In questo scenario, anche l’evoluzione tecnologica può rappresentare un supporto, facilitando la raccolta e l’analisi delle informazioni e contribuendo a rafforzare i processi di verifica in contesti complessi.
Cosa significa valutare il rischio AML
Come abbiamo visto, uno degli elementi chiave della conformità AML è la valutazione del rischio. Le realtà soggette alle normative devono analizzare e comprendere il livello di rischio associato a ciascun cliente, transazione o attività. Questa analisi tiene conto di diversi fattori, tra cui:
- la provenienza geografica del cliente o dei fondi;
- la natura dell’attività economica svolta;
- il volume e la frequenza delle transazioni;
- la complessità della struttura societaria.
In linea con un approccio basato sul rischio, i soggetti obbligati calibrano l’intensità dei controlli in base alla rischiosità percepita: più alto è il rischio, più approfonditi devono essere i controlli.
Alla luce di quanto detto, possiamo definire valutazione del rischio AML quel processo attraverso cui un’organizzazione (banca, società finanziaria, professionista, ecc.) identifica, analizza e gestisce i rischi di essere coinvolta, consapevolmente o inconsapevolmente, in operazioni di riciclaggio di denaro per poi calibrare i controlli in modo proporzionato e mirato.
Questo processo comprende quattro attività principali:
- raccolta delle informazioni (dati anagrafici e societari, provenienza dei fondi, finalità della relazione, struttura proprietaria);
- attribuzione del livello di rischio (che può essere basso, medio, alto in base a indicatori qualitativi e quantitativi);
- predisposizione di azioni di controllo, che saranno semplificate in presenza di rischio basso, standard se il rischio è medio, mentre un’adeguata verifica rafforzata verrà applicata in caso di alto rischio;
- monitoraggio continuo, dal momento che il rischio non è statico e quindi deve essere riesaminato regolarmente.
La valutazione del rischio AML diventa particolarmente importante in situazioni specifiche, come l’apertura di un nuovo conto bancario per un cliente non residente o con attività in giurisdizioni ad alto rischio; transazioni finanziarie di importo elevato o ripetute movimentazioni inusuali sui conti; fusioni o acquisizioni di aziende con strutture societarie complesse o poco trasparenti; intermediazioni immobiliari in cui sono coinvolti veicoli societari offshore; servizi legali o fiscali per clienti sospetti.
Adeguata verifica AML: KYC, customer due diligence e titolare effettivo
La valutazione del rischio è alla base dell’adeguata verifica della clientela, indicata anche come Customer Due Diligence (CDD): un processo che permette di conoscere la controparte, comprenderne il profilo e valutare eventuali fattori di rischio prima e durante il rapporto.
Uno dei primi passaggi è il Know Your Customer (KYC), ovvero l’identificazione del cliente e la verifica delle informazioni raccolte. L’adeguata verifica, tuttavia, non si esaurisce nell’identificazione anagrafica: richiede di comprendere la natura e lo scopo del rapporto, valutare il profilo di rischio e mantenere le informazioni aggiornate nel tempo.
In questo senso, l’adeguata verifica può essere considerata parte di un processo più ampio di due diligence, attraverso il quale vengono raccolte e analizzate informazioni utili a conoscere in modo più approfondito una controparte.
Adeguata verifica ordinaria, semplificata e rafforzata
L’intensità dei controlli non è sempre la stessa, ma viene calibrata secondo un approccio basato sul rischio. In funzione del profilo della controparte e delle caratteristiche del rapporto o dell’operazione, la verifica può richiedere un diverso livello di approfondimento.
In presenza di un rischio contenuto possono essere applicate, nei casi previsti, misure semplificate; nelle situazioni ordinarie vengono adottate le misure previste per l’adeguata verifica; quando invece emergono fattori di rischio elevato sono necessarie misure rafforzate, con controlli e approfondimenti maggiori sulla controparte.
Titolare effettivo (UBO): perché è importante individuarlo
Un elemento centrale dell’adeguata verifica è l’individuazione del titolare effettivo, spesso indicato anche con l’acronimo UBO (Ultimate Beneficial Owner), cioè la persona fisica o le persone fisiche a cui, in ultima istanza, è riconducibile la proprietà o il controllo di un soggetto giuridico.
L’identificazione può diventare particolarmente complessa in presenza di catene societarie articolate, partecipazioni indirette o strutture proprietarie poco trasparenti. Fermarsi alla società formalmente coinvolta nel rapporto può quindi non essere sufficiente: è necessario ricostruire la struttura proprietaria per comprendere chi esercita effettivamente il controllo.
L’analisi della titolarità effettiva contribuisce così a far emergere eventuali collegamenti con soggetti o contesti che richiedono ulteriori approfondimenti nell’ambito della valutazione AML.
Conservazione dei dati e segnalazione delle operazioni sospette
L’adeguata verifica non termina con l’identificazione iniziale della controparte. Per i soggetti obbligati comprende anche la conservazione dei dati e della documentazione prevista dalla normativa e il monitoraggio del rapporto nel tempo.
Quando emergono elementi che fanno sorgere un sospetto di riciclaggio o finanziamento del terrorismo, i soggetti obbligati devono inoltre valutare la Segnalazione di Operazioni Sospette (SOS) all’Unità di Informazione Finanziaria per l’Italia (UIF), secondo quanto previsto dalla normativa.
Scarica la guida completa all’antiriciclaggio:
AML: quando una verifica è davvero adeguata?
Nell’ambito della gestione del rischio aziendale, l’adeguata verifica della controparte (customer due diligence o CDD) non dovrebbe essere considerata un controllo limitato alla fase iniziale del rapporto. Integrare l’analisi del rischio AML nei processi di onboarding e nel successivo monitoraggio consente di intercettare eventuali variazioni del profilo di rischio e approfondire le situazioni che presentano elementi di attenzione.
Come abbiamo visto, dalle attività commerciali ai servizi professionali, dalla tecnologia ai beni di lusso, sono molte le realtà oggi esposte al rischio di essere coinvolte, direttamente o indirettamente, in fenomeni di riciclaggio. Le operazioni straordinarie, i clienti con strutture opache o le relazioni con giurisdizioni ad alto rischio sono solo alcuni esempi di contesti in cui la valutazione del rischio AML diventa cruciale.
Consapevole dell’importanza di questo aspetto, Cheope Risk Management, realtà recentemente acquisita da Abbrevia specializzata nell’organizzazione dei processi di risk management, evidenzia tre step operativi su cui è bene che si fondi una moderna ed efficace gestione del rischio:
- pre-valutazione, basata sulla raccolta di informazioni sulla controparte;
- monitoraggio, con l’osservazione continua degli indicatori di rischio;
- escalation, con l’attivazione di verifiche approfondite in caso di anomalie rilevate.
La raccomandazione di Cheope affinché la verifica sulla controparte sia veramente adeguata, è quella che i sistemi di valutazione integrino i dati finanziari con indicatori qualitativi, come:
- presenza di reati o procedimenti giudiziari legati a frode, corruzione, reati ambientali;
- strutture societarie opache dove non è chiaro chi è il titolare effettivo,
- connessioni con aree geografiche o soggetti sanzionati,
- esposizione mediatica negativa,
- assenza di trasparenza e legami in settori ad alto rischio corruttivo.
Questi elementi sono spesso invisibili nei tradizionali modelli quantitativi, ma possono rappresentare rischi reputazionali e normativi elevatissimi.
Non a caso, sempre più aziende stanno adottando screening AML anche in settori non regolamentati, per una forma di autodifesa che rafforza l’affidabilità delle relazioni commerciali e tutela la reputazione aziendale.
In quest’ottica molte funzioni aziendali, da quelle commerciali ai crediti manager, dal procurement ai reparti compliance e legal, possono e devono fare la propria parte nella valutazione delle controparti.
Un approccio questo che conviene all’azienda perché integrare la valutazione AML nei processi di customer onboarding e gestione del credito significa prevenire sanzioni e danni reputazionali, rendere più solide le decisioni creditizie, creare un portafoglio clienti conforme, sostenibile e coerente con i valori aziendali, attestare proattivamente la responsabilità d’impresa in ottica di compliance e legalità.
Il rischio AML è infatti una variabile chiave nella gestione del rischio reputazionale, legale e operativo di qualsiasi impresa. In un’economia interconnessa, è sufficiente un cliente opaco, un fornitore sanzionato o un partner coinvolto in reati d’impresa per trascinare l’intera supply chain nella crisi.
Per questo motivo adottare una cultura orientata alla customer compliance è, oggi più che mai, una scelta lungimirante e strategica.
Come Abbrevia supporta le attività di due diligence e antiriciclaggio
Effettuare un’adeguata valutazione di clienti, fornitori e partner richiede di raccogliere, verificare e interpretare informazioni provenienti da fonti diverse. Identificare la titolarità effettiva, verificare eventuali collegamenti con PEP e soggetti presenti in liste sanzionatorie o individuare informazioni negative rilevanti sono attività che possono richiedere approfondimenti specifici.
Le soluzioni AML del gruppo Abbrevia supportano aziende e professionisti nelle attività di due diligence e valutazione delle controparti, mettendo a disposizione informazioni utili ad approfondirne il profilo e individuare eventuali elementi di rischio.
L’obiettivo non è soltanto raccogliere più informazioni, ma disporre di elementi pertinenti e affidabili per rendere le verifiche più efficaci e supportare decisioni consapevoli nell’ambito dei processi di compliance e gestione del rischio.